

Comment recevoir des USD ou des EUR sans compte bancaire étranger
2026-10-27
Pour des millions de familles, de freelances internationaux et de télétravailleurs dans les marchés émergents, recevoir de l'argent de l'étranger a toujours signifié un parcours du combattant financier.
Les services de transfert d'argent traditionnels et les virements internationaux s'accompagnent d'importants points de friction:
-
Visites obligatoires en agence: les destinataires sont contraints de faire la queue aux guichets physiques pour retirer des espèces, ce qui est à la fois chronophage et peu sûr.
-
Frais d'intermédiation élevés: des frais de virement cachés et des majorations d'intermédiaires qui amputent une part massive de votre argent durement gagné.
-
Conversions de devises forcées: les fonds entrants sont convertis instantanément dans des devises locales très volatiles, qui perdent rapidement leur pouvoir d'achat face à l'inflation locale.
Pire encore, ouvrir un véritable compte en devises étrangères à votre nom pour détenir ces dollars ou ces euros a toujours été impossible pour les résidents hors États-Unis/UE sans résidence à l'étranger ou formalités administratives lourdes.
Le compte virtuel Bitget Wallet
supprime ces frontières financières. Il vous fournit des coordonnées de réception dédiées en USD et en EUR directement dans votre portefeuille non dépositaire. Vos clients, employeurs ou membres de votre famille à l'étranger peuvent envoyer des fonds par le biais de virements bancaires locaux standards, tandis que vous recevez et conservez des USDT ou des USDC dans votre portefeuille non dépositaire.
Points clés
-
Votre propre compte en devises étrangères: obtenez un numéro de routage américain dédié ou un IBAN européen à votre nom sans avoir besoin d'une adresse, d'une résidence ou de vous rendre dans une agence aux États-Unis ou dans l'UE.
-
Détenez des dollars numériques en toute autonomie: les virements entrants sont convertis en USDT ou en USDC, ce qui vous permet de conserver des stablecoins adossés au dollar dans votre propre portefeuille, au lieu d'être forcé de les convertir en monnaie locale.
-
Facile pour les expéditeurs: les employeurs, les clients et la famille peuvent envoyer de l'argent par le biais de virements ACH, Fedwire, SWIFT ou de virements SEPA pris en charge en utilisant leurs méthodes bancaires habituelles, sans avoir à utiliser de cryptos.
-
Utilité complète de l'écosystème: faites fructifier vos actifs numériques avec Earn pour générer des rendements, tradez ou dépensez facilement avec la Bitget Wallet Card, QR Pay et la boutique intégrée à l'application.
Pourquoi les transferts et virements traditionnels ne sont pas à la hauteur
Que vous receviez une aide familiale ou que vous soyez rémunéré pour un travail à distance, se faire payer devrait être simple. Toutefois, les réseaux financiers traditionnels créent de graves goulots d'étranglement en matière de conformité internationale:
-
La barrière du non-résident: la plupart des banques traditionnelles n'ouvrent pas de compte aux ressortissants étrangers sans justificatif de domicile physique, ce qui rend presque impossible la facturation de clients américains de manière indépendante.
-
Virements bancaires onéreux: les virements bancaires internationaux traditionnels prélèvent régulièrement entre 20 et 50 par transaction en frais bancaires intermédiaires, ce qui rend les paiements de salaires modestes ou les allocations familiales mensuelles très inefficaces.
-
Vulnérabilité à l'inflation: les agents de transfert d'argent échangent immédiatement les devises fiat fortes contre des devises locales à l'arrivée, exposant ainsi les économies de votre famille à l'inflation du marché local et à la dévaluation de la monnaie.
Transferts traditionnels vs. Compte virtuel Bitget Wallet
| Fonctionnalité | Transferts d'argent / virements bancaires traditionnels | Compte virtuel Bitget Wallet |
| Propriété du compte | Aucune (code de retrait temporaire) | Routage américain et IBAN européen à votre nom |
| Expérience de l'expéditeur | Complexe (nécessite des guichets de virement ou des applications bancaires mondiales) | Sans friction (ACH national standard, Fedwire et SWIFT international pour les États-Unis; SEPA pour l'UE) |
| Risque d'inflation | Élevé (conversion immédiate en monnaie fiat locale) | Faible (maintient la valeur en stablecoin adossée 1:1 à l'USD) |
| Visite en agence | Souvent requise pour les retraits d'espèces | Non requise (règlement directement sur votre Bitget Wallet) |
| Utilité de l'écosystème | Aucune (liquidités inactives ou dépôt bancaire standard) | Générez du rendement avec Earn, dépensez via la carte/QR Pay et faites des achats dans l'application |
Comment recevoir des paiements internationaux en 3 étapes simples
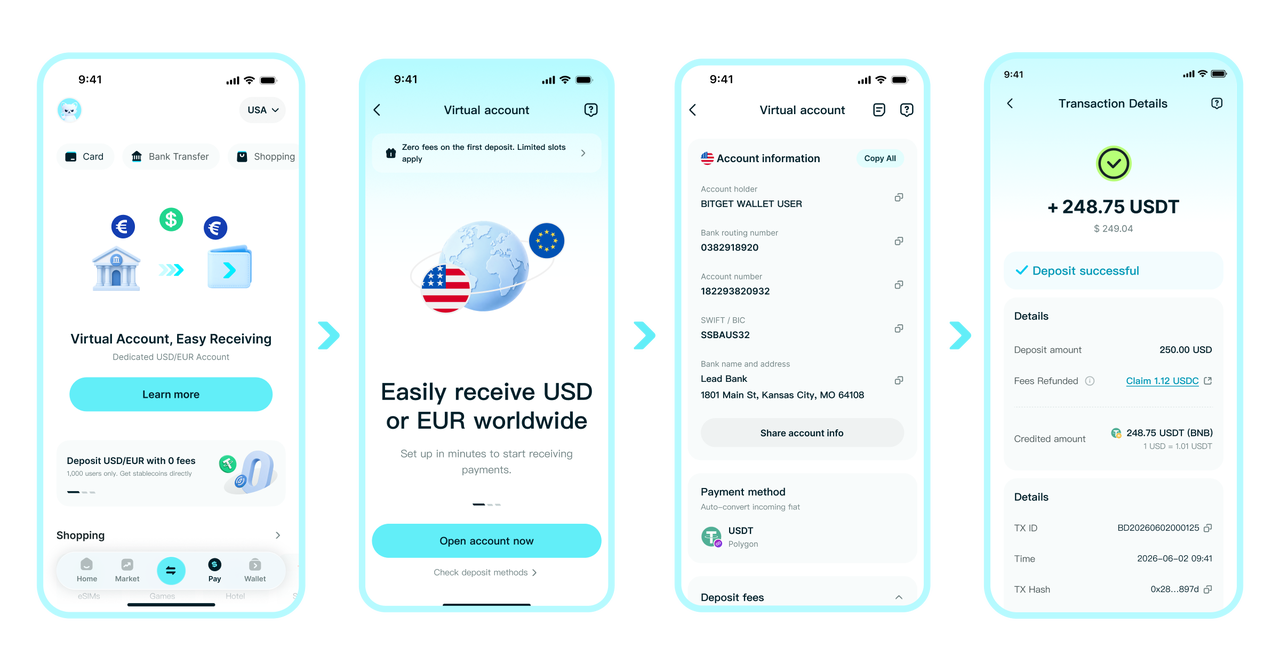
Étape 1: Activer votre compte virtuel en USD ou EUR
Ouvrez l'application Bitget Wallet, effectuez un contrôle rapide pour la vérification de l'identité et activez votre compte virtuel gratuitement. Choisissez si vous souhaitez recevoir des USD ou des EUR, sélectionnez votre stablecoin préféré (USDT ou USDC), et consultez immédiatement les détails de votre compte.
Étape 2: Partager vos coordonnées locales de réception avec l'expéditeur
Copiez les informations de votre compte depuis l'application et envoyez-les à votre client, employeur ou parent à l'étranger. Ils peuvent virer des fonds en utilisant leur application bancaire locale habituelle:
-
Pour les virements en USD (depuis des expéditeurs américains): nom du bénéficiaire, nom de la banque, numéro de routage américain et numéro de compte.
-
Pour les virements en EUR (depuis des expéditeurs européens): nom du bénéficiaire, nom de la banque, IBAN et code BIC.
Pour plus de détails, consultez notre guide sur
comment recevoir des paiements en USD sans compte bancaire américain et
comment recevoir des paiements en EUR sans compte bancaire européen.
Étape 3: Conserver une devise forte ou dépenser à l'international
Une fois le transfert compensé, les fonds sont automatiquement convertis en USDT ou en USDC et arrivent directement dans votre Bitget Wallet non dépositaire. Vous pouvez conserver des dollars numériques pour réduire votre exposition directe aux fluctuations des devises locales, trader, générer un rendement passif via
Earn, ou dépenser localement avec la
Bitget Wallet Card, QR Pay et la boutique.
Cas d'utilisation transfrontaliers courants
-
Télétravail et perception de salaires pour les freelances: les non-résidents américains vivant dans des régions telles que l'Asie du Sud-Est, l'Amérique latine ou l'Afrique peuvent facilement percevoir des salaires à distance de la part de clients du monde entier, sans la moindre friction au niveau de la configuration locale.
-
Facturation directe des clients américains et internationaux: les travailleurs contractuels internationaux peuvent fournir à leurs clients professionnels des coordonnées de paiement ACH, Fedwire, SWIFT et SEPA, contournant ainsi les configurations onéreuses de virements internationaux.
-
Réception d'un soutien familial et d'indemnités de subsistance: les parents travaillant à l'étranger peuvent facilement envoyer de l'argent dans leur pays d'origine par le biais des circuits bancaires automatisés, sans avoir besoin d'apprendre comment fonctionnent les portefeuilles crypto.
-
Dépenses et achats locaux instantanés: évitez de retirer de l'argent sur des réseaux bancaires locaux volatils. Utilisez votre solde numérique entrant dans la boutique Bitget Wallet pour acheter des recharges mobiles, des eSIM, des cartes-cadeaux ou des réservations de voyage auprès de plus de 300 grandes marques mondiales.
Check-list pour recevoir votre premier virement
-
Correspondance de la devise et du réseau bancaire: assurez-vous que l'expéditeur transfère des USD vers votre compte virtuel USD (via ACH/Fedwire/SWIFT) ou des EUR vers votre compte virtuel EUR (via SEPA).
-
Copie des coordonnées récentes du compte: récupérez toujours vos coordonnées de réception actuelles directement depuis votre application Bitget Wallet juste avant de les partager avec votre payeur.
-
Vérification des seuils de dépôt: assurez-vous que les virements entrants atteignent le montant de dépôt minimum recommandé dans les instructions de votre application.
-
Lancement avec un virement test: lorsque vous établissez un calendrier de facturation avec un nouvel employeur ou client, effectuez d'abord un petit virement test pour confirmer le routage de bout en bout.
Pour obtenir des barèmes de frais complets, les limites de transfert et les délais de traitement estimés, consultez le
guide du Centre d'aide Bitget Wallet.
Prenez le contrôle de vos revenus mondiaux dès aujourd'hui
Recevoir vos revenus mondiaux ou votre aide familiale durement gagnés ne devrait pas rimer avec une perte de valeur due à des conversions de devises forcées ou une perte de temps à faire la queue aux guichets physiques.
Avec un compte virtuel Bitget Wallet, vous accédez au système financier mondial à vos propres conditions.
Ouvrez votre compte virtuel gratuit dans l'application Bitget Wallet dès aujourd'hui, et laissez votre patrimoine mondial affluer directement vers votre portefeuille non dépositaire!
Foire aux questions (FAQ)
Mes clients ou les membres de ma famille ont-ils besoin d'un portefeuille Web3 pour envoyer de l'argent?
Non. Votre payeur ne touche pas aux cryptos. Il utilise son compte bancaire ou son application bancaire habituelle pour effectuer un virement ACH, Fedwire, SWIFT et SEPA local standard.
Un non-résident américain peut-il ouvrir ce compte sans adresse physique à l'étranger?
Oui. Le compte virtuel Bitget Wallet est conçu spécifiquement pour résoudre ce problème. Vous n'avez pas besoin d'une adresse physique à l'étranger ou d'une résidence pour obtenir des coordonnées de routage américaines personnelles ou un IBAN européen.
Comment les stablecoins protègent-ils mon salaire de l'inflation?
Lorsque les virements bancaires entrants sont automatiquement réglés sous forme de stablecoins USDT ou USDC, votre capital est bloqué dans des actifs indexés 1:1 sur le dollar américain, ce qui met vos économies à l'abri de la dévaluation de la monnaie locale.
Un compte de réception virtuel est-il identique à un compte bancaire traditionnel?
Non. Il s'agit d'un compte de réception spécialisé conçu pour relier les réseaux bancaires traditionnels aux actifs numériques. Il ne prend pas en charge les dépôts d'espèces, l'émission de chèques ou les prélèvements automatiques.
Sommaire
Recommandé
 Comment recevoir des paiements en USD sans compte bancaire américain2026-10-27 | 5 mins
 Comment recevoir des paiements en EUR sans compte bancaire européen2026-10-27 | 5 mins