

So empfängt man USD oder EUR ohne ein ausländisches Bankkonto
2026-10-27
Für Millionen von Familien, grenzüberschreitend tätige Freiberufler und Remote-Arbeiter in Schwellenländern bedeutete der Empfang von Geld aus dem Ausland schon immer, finanzielle Hürden überwinden zu müssen.
Traditionelle Überweisungsdienste und internationale Banküberweisungen sind mit erheblichen Reibungspunkten verbunden:
-
Obligatorische Filialbesuche: Empfänger werden gezwungen, sich für die Bargeldabholung an physischen Schaltern anzustellen, was sowohl zeitaufwändig als auch unsicher ist.
-
Hohe Vermittlungsgebühren: Versteckte Überweisungsgebühren und Vermittlungsaufschläge, die einen großen Teil Ihres hart verdienten Geldes verschlingen.
-
Erzwungene Währungsumrechnungen: Eingehende Gelder werden gezwungen, sofort in hochvolatile lokale Währungen umgerechnet zu werden, die durch die lokale Inflation schnell an Kaufkraft verlieren.
Noch schlimmer ist, dass die Eröffnung eines echten Fremdwährungskontos in Ihrem eigenen Namen, um diese Dollar oder Euro zu halten, für Personen ohne Wohnsitz in den USA/der EU in der Vergangenheit ohne Wohnsitz in Übersee oder umfangreichen Papierkram unmöglich war.
Bitget Wallet Virtual Account
beseitigt diese finanziellen Grenzen. Es bietet Ihnen dedizierte USD- und EUR-Empfangsdaten direkt in Ihrer Self-Custodial Wallet. Ihre ausländischen Kunden, Arbeitgeber oder Familienmitglieder können Gelder mit lokalen Standard-Banküberweisungen senden. Sie sammeln und halten USDT oder USDC dann in Ihrer Self-Custodial Wallet.
Wichtigste Erkenntnisse
-
Ihr eigenes Fremdwährungskonto: Erhalten Sie eine dedizierte US-Routing-Nummer oder eine europäische IBAN auf Ihren eigenen Namen, ohne eine US-/EU-Adresse, einen Wohnsitz oder einen Filialbesuch zu benötigen.
-
Digitale Dollar mit Self-Custody halten: Eingehende Überweisungen werden in USDT oder USDC umgewandelt. So können Sie an den Dollar gekoppelte Stablecoins in Ihrer eigenen Wallet halten, anstatt gezwungen zu sein, in die lokale Währung umzurechnen.
-
Einfach für Absender: Arbeitgeber, Kunden und Familienmitglieder können Geld über unterstützte ACH-, Fedwire-, SWIFT- oder SEPA-Überweisungen mit ihren üblichen Bankmethoden senden, ohne Krypto verwenden zu müssen.
-
Voller Nutzen des Ökosystems: Lassen Sie Ihre digitalen Assets mit Earn arbeiten, um Rendite zu generieren, zu traden oder nahtlos mit der Bitget Wallet Card, QR Pay und dem In-App-Shop auszugeben.
Warum traditionelle Überweisungsdienste und Banküberweisungen unzureichend sind
Egal, ob Sie familiäre Unterstützung erhalten oder für Remote-Vertragsarbeit bezahlt werden, die Bezahlung sollte unkompliziert sein. Veraltete Finanznetzwerke schaffen jedoch erhebliche Engpässe für die internationale Compliance:
-
Die Barriere für Gebietsfremde: Die meisten traditionellen Banken eröffnen keine Konten für ausländische Staatsangehörige ohne physischen Adressnachweis. Dies macht es fast unmöglich, US-Kunden unabhängig in Rechnung zu stellen.
-
Teure Banküberweisungen: Traditionelle internationale Banküberweisungen ziehen routinemäßig 20–50 pro Transaktion an Vermittlungsbankgebühren ab, was kleinere Gehaltszahlungen oder monatliche Familienbeihilfen höchst ineffizient macht.
-
Anfälligkeit für Inflation: Geldtransferagenten tauschen starke Fiat-Währungen bei der Ankunft sofort in lokale Währungen um. Dadurch werden die Ersparnisse Ihrer Familie der lokalen Marktinflation und Währungsabwertung ausgesetzt.
Traditionelle Überweisungen vs. Bitget Wallet Virtual Account
| Funktion | Traditionelle Überweisungsdienste / Banküberweisungen | Bitget Wallet Virtual Account |
| Kontoeigentum | Keines (Temporärer Abholungscode) | US-Routing und EU-IBAN in Ihrem Namen |
| Zahler-Erlebnis | Komplex (Erfordert Überweisungsschalter oder globale Bank-Apps) | Reibungslos (Standard-Inlands-ACH, Fedwire und internationales SWIFT für die USA; SEPA für die EU) |
| Inflationsrisiko | Hoch (Sofortige Umrechnung in lokales Fiat) | Niedrig (Erhält den Stablecoin-Wert 1:1 an den USD gekoppelt) |
| Filialbesuch | Oft für physische Bargeldabholungen erforderlich | Nicht erforderlich (Wird direkt in Ihrer Bitget Wallet abgerechnet) |
| Nutzen des Ökosystems | Keiner (Brachliegendes Bargeld oder Standard-Bankeinlage) | Rendite generieren, über Karte/QR Pay ausgeben und In-App einkaufen |
So empfängt man internationale Zahlungen in 3 einfachen Schritten
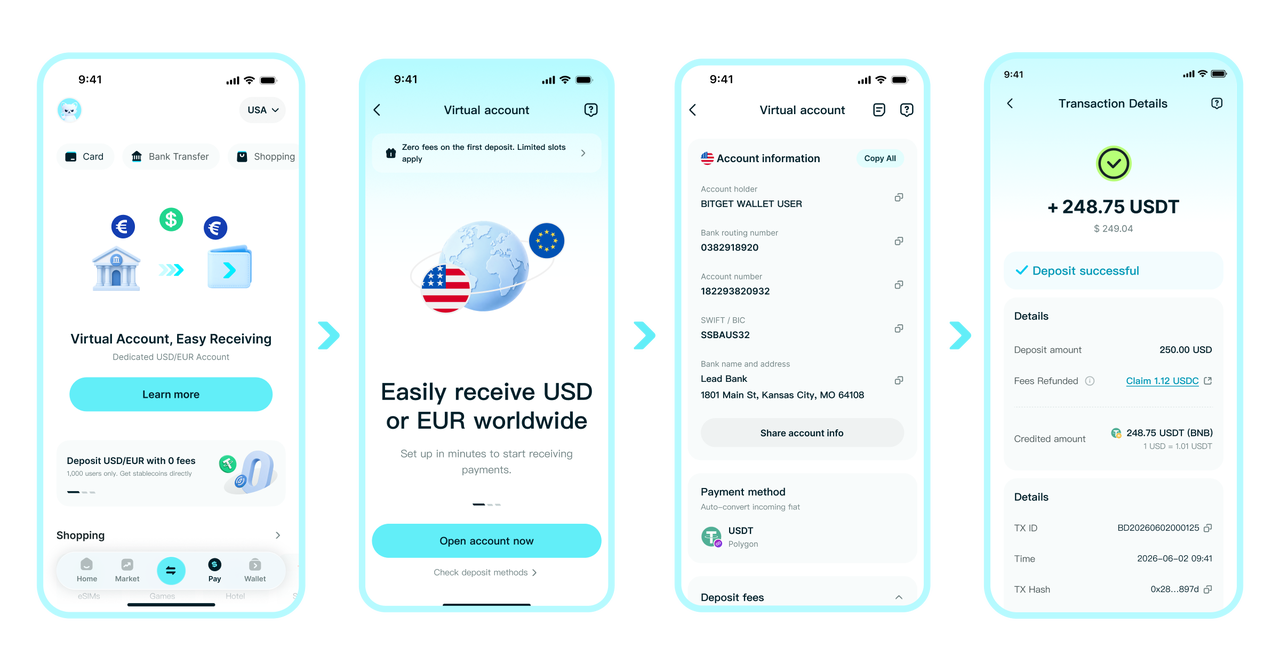
Schritt 1: Ihr virtuelles USD- oder EUR-Konto aktivieren
Öffnen Sie die App von Bitget Wallet, schließen Sie eine schnelle Identitätsverifizierung ab und aktivieren Sie Ihr virtuelles Konto kostenlos. Wählen Sie, ob Sie USD oder EUR empfangen möchten, wählen Sie Ihren bevorzugten Stablecoin (USDT oder USDC) und sehen Sie sich Ihre Kontodaten sofort an.
Schritt 2: Ihre lokalen Empfangsdaten mit dem Absender teilen
Kopieren Sie Ihre Kontodaten aus der App und senden Sie diese an Ihren Kunden, Arbeitgeber oder Verwandten in Übersee. Diese können Gelder nativ mit ihrer alltäglichen lokalen Banking-App überweisen:
-
Für USD-Überweisungen (von US-Absendern): Name des Begünstigten, Bankname, US-Routing-Nummer und Kontonummer.
-
Für EUR-Überweisungen (von europäischen Absendern): Name des Begünstigten, Bankname, IBAN und BIC-Code.
Weitere Informationen finden Sie in unserem Leitfaden darüber,
wie Sie USD-Zahlungen ohne ein US-Bankkonto empfangen und
wie Sie EUR-Zahlungen ohne ein europäisches Bankkonto empfangen.
Schritt 3: Starke Währungen halten oder weltweit ausgeben
Sobald die Überweisung abgeschlossen ist, werden die Gelder automatisch in USDT oder USDC umgewandelt und landen direkt in Ihrer Self-Custodial Bitget Wallet. Sie können digitale Dollar halten, um das direkte Exposure gegenüber lokalen Währungsschwankungen zu reduzieren, traden, passive Rendite über
Earn generieren oder vor Ort mit der
Bitget Wallet Card, QR Pay und dem Shop ausgeben.
Häufige grenzüberschreitende Long-Tail-Anwendungsfälle
-
Gehaltseinzug bei Remote-Arbeit und Freiberuflichkeit: Nicht-US-Bürger, die in Regionen wie Südostasien, Lateinamerika oder Afrika leben, können problemlos Remote-Gehälter von Kunden weltweit ohne lokale Einrichtungsreibung empfangen.
-
US- und globale Kunden direkt in Rechnung stellen: Internationale Vertragsarbeiter können Firmenkunden Zahlungsdetails für ACH, Fedwire, SWIFT und SEPA zur Verfügung stellen und so teure internationale Überweisungseinrichtungen umgehen.
-
Familiäre Unterstützung und Lebenshaltungskosten empfangen: Verwandte, die in Übersee arbeiten, können nahtlos Geld über automatisierte Bankwege nach Hause senden, ohne lernen zu müssen, wie Krypto-Wallets funktionieren.
-
Sofortige lokale Ausgaben und Einkäufe: Überspringen Sie die Auszahlung zurück an volatile lokale Banknetzwerke. Nutzen Sie Ihr eingehendes digitales Guthaben im Bitget Wallet-Shop, um Handy-Aufladungen, eSIMs, Geschenkkarten oder Reisebuchungen von über 300 globalen Marken zu kaufen.
Checkliste für den Empfang Ihrer ersten Überweisung
-
Währung und Banknetzwerk abgleichen: Stellen Sie sicher, dass der Absender USD an Ihr virtuelles USD-Konto (über ACH/Fedwire/SWIFT) oder EUR an Ihr virtuelles EUR-Konto (über SEPA) überweist.
-
Aktuelle Kontodaten kopieren: Rufen Sie Ihre aktuellen Empfangsdaten immer direkt aus Ihrer App von Bitget Wallet ab, kurz bevor Sie sie an Ihren Zahler weitergeben.
-
Einzahlungsschwellen prüfen: Stellen Sie sicher, dass eingehende Überweisungen den in Ihren App-Anweisungen empfohlenen Mindesteinzahlungsbetrag erfüllen.
-
Mit einer Testüberweisung beginnen: Wenn Sie einen Abrechnungsplan mit einem neuen Arbeitgeber oder Kunden einrichten, führen Sie zunächst eine kleine Testüberweisung durch, um das End-to-End-Routing zu bestätigen.
Umfassende Gebührenpläne, Überweisungslimits und geschätzte Bearbeitungszeiten finden Sie im
Leitfaden des Bitget Wallet-Hilfecenters.
Übernehmen Sie noch heute die Kontrolle über Ihre globalen Einnahmen
Der Empfang Ihres hart verdienten globalen Einkommens oder familiärer Unterstützung sollte nicht bedeuten, dass Sie durch erzwungene Währungsumrechnungen an Wert verlieren oder stundenlang in der Schlange an stationären Bargeldschaltern warten müssen.
Mit einem Bitget Wallet Virtual Account erhalten Sie Zugang zum globalen Finanzsystem zu Ihren eigenen Bedingungen.
Eröffnen Sie noch heute Ihr kostenloses virtuelles Konto in der App von Bitget Wallet. Lassen Sie Ihr globales Vermögen direkt in Ihre Self-Custodial Wallet fließen!
Häufig gestellte Fragen (FAQ)
Benötigen meine Kunden oder Familienmitglieder eine Web3-Wallet, um Geld zu senden?
Nein. Ihr Zahler kommt nicht mit Krypto in Berührung. Er verwendet sein reguläres inländisches Bankkonto oder seine Banking-App, um eine standardmäßige lokale ACH-, Fedwire-, SWIFT- und SEPA-Überweisung auszuführen.
Kann ein Nicht-US-Bürger dieses Konto ohne eine physische ausländische Adresse eröffnen?
Ja. Der Bitget Wallet Virtual Account wurde speziell zur Lösung dieses Problems entwickelt. Sie benötigen keine physische Adresse in Übersee oder einen Wohnsitz, um persönliche US-Routing-Daten oder eine europäische IBAN zu erhalten.
Wie schützen Stablecoins mein Gehalt vor Inflation?
Wenn eingehende Banküberweisungen automatisch als USDT- oder USDC-Stablecoins abgerechnet werden, ist Ihr Kapital in Assets gebunden, die 1:1 an den US-Dollar gekoppelt sind. Dies schützt Ihre Ersparnisse vor der Abwertung der lokalen Währung.
Ist ein virtuelles Empfangskonto mit einem traditionellen Bankkonto identisch?
Nein. Dies ist ein spezielles Empfangskonto, das entwickelt wurde, um alte Bankennetzwerke mit digitalen Assets zu verbinden. Es unterstützt keine physischen Bareinzahlungen, das Ausstellen von Schecks oder die Abrechnung per Lastschrift.
Inhalt
Empfohlen
 So empfängt man EUR-Zahlungen ohne ein europäisches Bankkonto2026-10-27 | 5 mins
 So empfängt man USD-Zahlungen ohne US-Bankkonto2026-10-27 | 5 mins